Domain elektrischer-dosenöffner.de kaufen?
Wir ziehen mit dem Projekt
elektrischer-dosenöffner.de um.
Sind Sie am Kauf der Domain
elektrischer-dosenöffner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrischer-dosenöffner.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **

Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
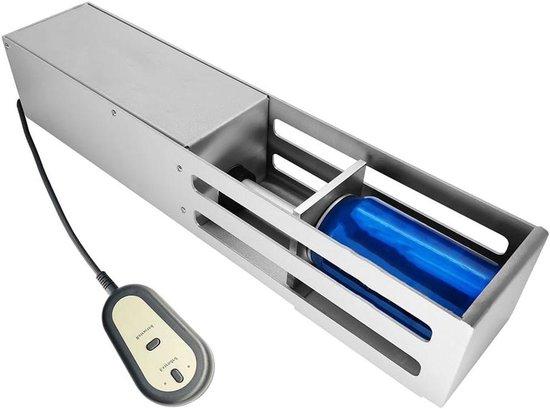
Elektrischer Dosenöffner - Dosenöffner - Dosenöffnungsgerät - Abfallreduzierung - Für 12oz-16oz Dosen - SilberfarbenMachen Sie das Recycling kinderleicht mit dieser elektrischen Dosenpresse. Verabschieden Sie sich vom mühsamen Zusammendrücken von Dosen und sparen Sie wertvollen Platz in Ihrem Müll- oder Recyclingbehälter. Dieses Gerät wurde entwickelt, um den Recyclingprozess zu vereinfachen und Ihre Bemühungen leichter und effizienter zu gestalten. Diese Dosenpresse funktioniert mit einem einfachen Knopfdruck, wodurch manuelle Arbeit überflüssig wird. Sie komprimiert Dosen auf etwa 20 % ihrer ursprünglichen Größe, sodass Sie deutlich mehr in Ihren Behälter fassen können. Die Presse ist für Standard-Aluminiumdosen von 12-16 Unzen sowie für Kunststoffwasserflaschen von 6-12 Unzen geeignet. Legen Sie die Dose oder Flasche in die Kammer, halten Sie sie fest und drücken Sie den Knopf - das Ergebnis ist in wenigen Sekunden erreicht. Das Gerät erfordert keine Montage und ist für alle Altersgruppen sicher. Der dicke Tischrand sorgt für eine hohe Schlagfestigkeit. Sparen Sie Platz und machen Sie das Recycli418,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
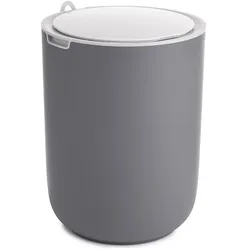
Sensor-Mülleimer automatisches Öffnen & Schließen 8l Fassungsvermögen ca. 22x22x28cmSensor-Mülleimer mit Batterie Wunderbar hygienisch für Küche, Bad oder WC: Der Sensor-Mülleimer öffnet und schließt ganz ohne Kontakt. Er hat eine platzsparende Größe und wird mit Batterie betrieben. Was erhalte ich? Sensor-Mülleimer 2 x 1,5 V AA Batterien Auf einen Blick Mülleimer mit Sensor öffnet und schließt automatisch platzsparend und kompakt ideal für Küche, Bad, Gäste-WC oder Büro Volumen: 8 L wasserdichtes Kunststoffgehäuse Maße ca. 22 x 22 x 28 cm Material PP, ABS19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **

Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
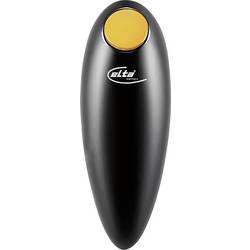
Elta CO-150 Elektrische DosenöffnerELTA Elektrischer Dosenöffner – Öffnen per Knopfdruck Mit dem elektrischen Dosenöffner lassen sich Dosen schnell, einfach und nahezu mühelos öffnen. Einfach auf die Dose setzen, den Knopf drücken und schon startet das Gerät automatisch. Der Öffner dreht sich selbstständig. Ideal für alle, die sich das Öffnen von Dosen erleichtern möchten. Durch seine kompakte Größe lässt er sich platzsparend in der Küchenschublade verstauen und ist jederzeit griffbereit. Aufsetzen, Knopf drücken und den Öffner selbstständig arbeiten lassen. Der elektrische Dosenöffner ist ein praktischer Küchenhelfer, der das Öffnen von Dosen deutlich komfortabler macht.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Neumärker Elektrischer Dosenöffner - 05-50525KNeumärker Elektrischer Dosenöffner - 05-50525K. Abmessungen: 320 x 450 x 600 mm. Elektrische Leistung: 150 W. Spannung: 230V. Edelstahl. für alle Dosen (auch ovale Dosen) von 50-270 mm Höhe. saubere Abschnittkante. höhenverstellbar. stabiler Standfuß. 2 Motorgeschwindigkeiten. Netzfrequenz: 50Hz / 60Hz. Herstellung: Hergestellt in Europa. Nettogewicht: 12,6 kg.2514,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrischer Dosenöffner - Dosenöffner - Dosenöffnungsgerät - Abfallreduzierung - Für 12oz-16oz Dosen - SilberfarbenMachen Sie das Recycling kinderleicht mit dieser elektrischen Dosenpresse. Verabschieden Sie sich vom mühsamen Zusammendrücken von Dosen und sparen Sie wertvollen Platz in Ihrem Müll- oder Recyclingbehälter. Dieses Gerät wurde entwickelt, um den Recyclingprozess zu vereinfachen und Ihre Bemühungen leichter und effizienter zu gestalten. Diese Dosenpresse funktioniert mit einem einfachen Knopfdruck, wodurch manuelle Arbeit überflüssig wird. Sie komprimiert Dosen auf etwa 20 % ihrer ursprünglichen Größe, sodass Sie deutlich mehr in Ihren Behälter fassen können. Die Presse ist für Standard-Aluminiumdosen von 12-16 Unzen sowie für Kunststoffwasserflaschen von 6-12 Unzen geeignet. Legen Sie die Dose oder Flasche in die Kammer, halten Sie sie fest und drücken Sie den Knopf - das Ergebnis ist in wenigen Sekunden erreicht. Das Gerät erfordert keine Montage und ist für alle Altersgruppen sicher. Der dicke Tischrand sorgt für eine hohe Schlagfestigkeit. Sparen Sie Platz und machen Sie das Recycli418,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Sensor-Mülleimer automatisches Öffnen & Schließen 8l Fassungsvermögen ca. 22x22x28cmSensor-Mülleimer mit Batterie Wunderbar hygienisch für Küche, Bad oder WC: Der Sensor-Mülleimer öffnet und schließt ganz ohne Kontakt. Er hat eine platzsparende Größe und wird mit Batterie betrieben. Was erhalte ich? Sensor-Mülleimer 2 x 1,5 V AA Batterien Auf einen Blick Mülleimer mit Sensor öffnet und schließt automatisch platzsparend und kompakt ideal für Küche, Bad, Gäste-WC oder Büro Volumen: 8 L wasserdichtes Kunststoffgehäuse Maße ca. 22 x 22 x 28 cm Material PP, ABS19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
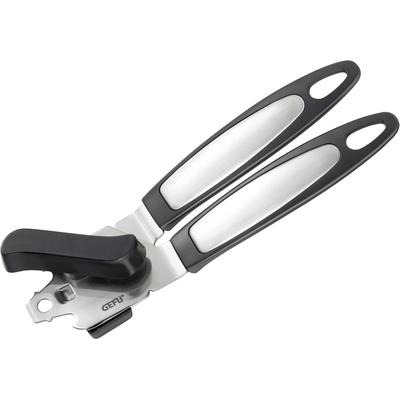
Dosenöffner GEFU "Zenga", schwarz (schwarz, mittelgrau), B:5,9cm H:5,8cm T:21,5cm, Dosenöffner, Spitze zum Öffnen von VakuumverschlüssenEin Qualitätsprodukt aus dem Hause GEFU, der Zangen-Dosenöffner mit drehendem Schneidrad. Der Antrieb wird über das Flügelrad ausgeführt. Messer und Rädchen sind aus gehärtetem Stahl und garantieren einen sauberen Schnitt. Mit dem integrierten...19,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.